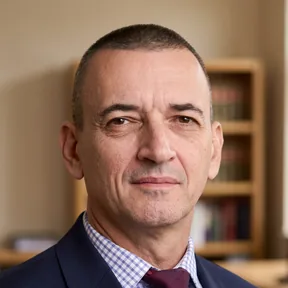
Ricardo Calil Fonseca
OAB/GO 12.120
Advoga em Itaberaí desde 1992. Foi presidente da OAB de Itaberaí.
Cível em Itaberaí-GO
O banco entrou na Justiça, os juros pesam ou a renda não cobre as parcelas? Conte o que aconteceu. Ricardo Calil advoga em Itaberaí desde 1992.
Nota 5,0 no Google, com 78 avaliações
Não precisa mandar documentos agora.
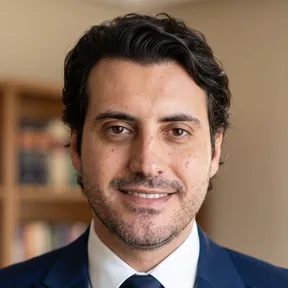
Ricardo Calil Fonseca e Lucilo Fonseca Neto, advogados do escritório.
Toque na que mais parece com a sua. O WhatsApp abre com a mensagem pronta.
Quem recebe cobrança na Justiça tem prazo curto para se defender. Em geral, são 15 dias úteis. Juro acima da média do Banco Central não é abusivo só por isso. A Justiça olha o contrato, o risco e a época. Quem não consegue pagar tudo sem faltar o básico pode pedir um plano de pagamento.
Pode mandar foto tirada do celular. Se faltar algum, tudo bem.
O escritório nunca pede a sua senha do gov.br.
Pode escrever no WhatsApp ou ligar. Empréstimo, consignado, cartão ou financiamento? Se chegou carta da Justiça, diga o dia em que recebeu.
Ele pergunta pelo contrato, extratos e comprovantes de pagamento. Pode pedir o relatório do Banco Central, que você tira no gov.br.
Isso vem na ligação, antes de você fechar qualquer coisa com o escritório. A escolha de seguir é sua.
Se o banco processou você, o escritório faz a defesa. Se a renda não cobre o básico, pode caber um plano de pagamento.
OAB/GO 12.120
Advoga em Itaberaí desde 1992. Foi presidente da OAB de Itaberaí.
OAB/GO 43.557
Formado pela PUC Goiás em 2015, com pós-graduação em prática trabalhista e previdenciária.
5,0 em 78 avaliações
Fui muito bem orientada durante todo o processo, com atenção, transparência e dedicação.
Atendimento impecável, equipe atenciosa e muito competente.
Ótimo trabalho e atendimento.
Em parte. No Juizado, causas até 20 salários mínimos dispensam advogado. Se o banco processou você, a defesa precisa de advogado ou da Defensoria.
Guarde a carta e o envelope. O prazo para responder costuma ser de 15 dias úteis.
Não. Ela é uma referência para comparar.
Não é indicado. Entrar com a ação não impede que o atraso conte.
Em geral, dá. Renegociar não apaga cobrança ilegal dos contratos anteriores.
É não conseguir pagar as dívidas sem faltar o básico para viver. A lei permite um plano de pagamento de até 5 anos.
A cobrança é explicada na conversa, antes de você decidir qualquer coisa.
Conte o que aconteceu. Depois você decide se quer seguir.
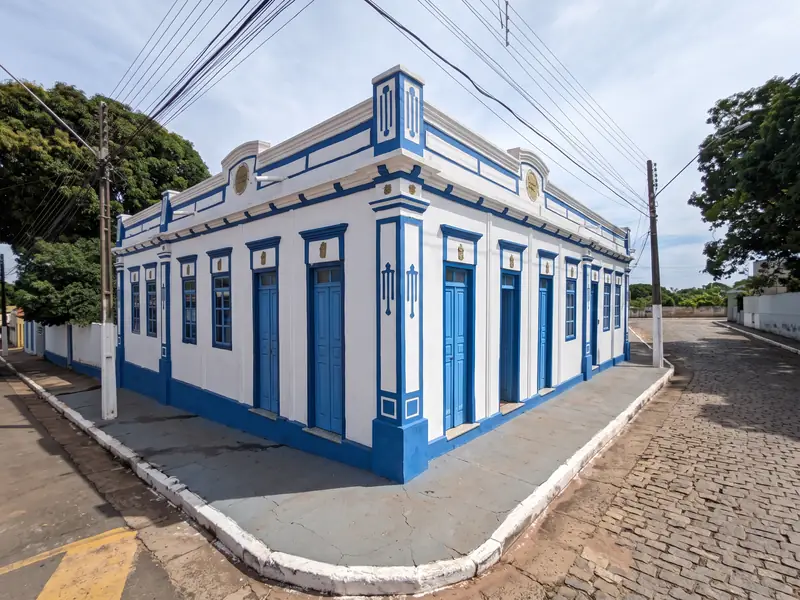
Rua Ministro Guimarães Natal, n. 17, esquina com a Rua Capitão Caldas, Itaberaí-GO, 76630-000